Domain hauptarchiv.de kaufen?
Wir ziehen mit dem Projekt
hauptarchiv.de um.
Sind Sie am Kauf der Domain
hauptarchiv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauptarchiv.de kaufen?
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **

Ähnliche Suchbegriffe für Gewerbebetrieb
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
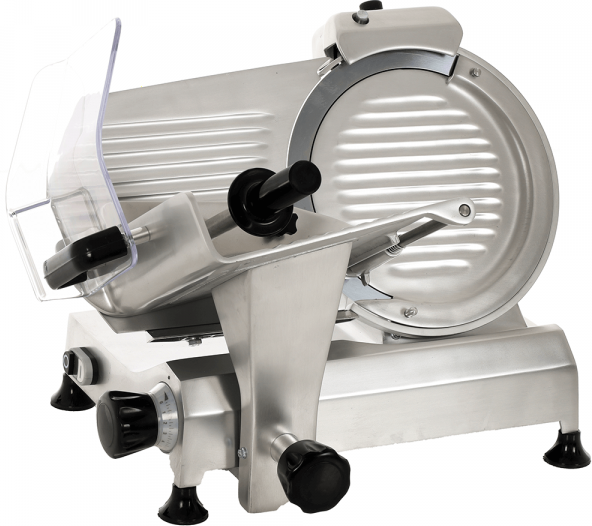
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel: Die problematische Abgrenzung der privaten Vermögensverwaltung vom Gewerbebetrieb, Taschenbuch von Katharina Siebert,Gewerblicher Grundstückshandel: Die Problematische Abgrenzung Der Privaten Vermögensverwaltung Vom Gewerbebetrieb, Taschenbuch Von Katharina Siebert, Bachelor + Master Publishing, 978-3-86341-167-1, Seitenanzahl: 6024,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 'Recht am eingerichteten und ausgeübten Gewerbebetrieb' im Staatshaftungsrecht - unter besonderer Berücksichtigung von Betriebsschließungen inDas 'recht Am Eingerichteten Und Ausgeübten Gewerbebetrieb' Im Staatshaftungsrecht - Unter Besonderer Berücksichtigung Von Betriebsschließungen In Der, Taschenbuch Von Sebastian Ohnemus, Grin, 978-3-389-16446-4, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **

Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
Top-Angebote
Produkte zum Begriff Gewerbebetrieb:
-
FAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte AluminiumlegierungFAC F300E Schwerkraft-Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - eloxierte Aluminiumlegierung.1310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
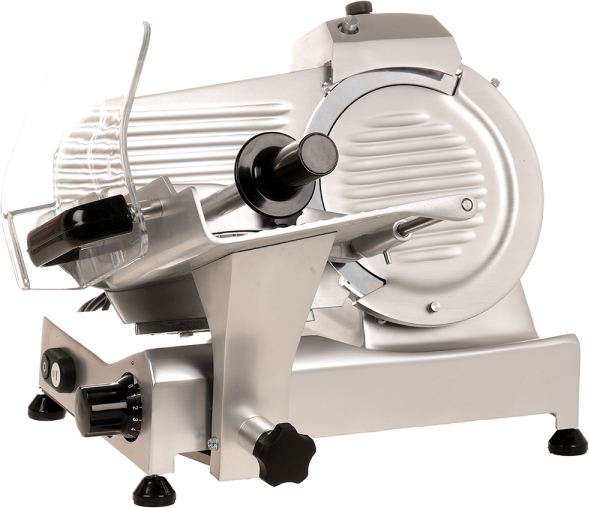
FAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter AluminiumlegierungFAC S220AF Aufschnittmaschine - CE-Kennzeichnung für den Einsatz im Gewerbebetrieb - Gehäuse aus eloxierter Aluminiumlegierung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Gewerbebetrieb?
Ein Gewerbebetrieb ist ein Unternehmen, das eine gewerbliche Tätigkeit ausübt. Dabei handelt es sich um eine selbstständige, auf Dauer angelegte und erwerbswirtschaftliche Tätigkeit, die auf eigene Rechnung und Verantwortung ausgeführt wird. Ein Gewerbebetrieb kann in verschiedenen Branchen tätig sein, wie zum Beispiel im Handel, Handwerk oder Dienstleistungsbereich. **
-
Ist eine GbR ein Gewerbebetrieb?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der mehrere Personen gemeinsam ein Unternehmen betreiben. Ob eine GbR als Gewerbebetrieb einzustufen ist, hängt von der Art der Tätigkeit ab. Wenn die GbR eine gewerbliche Tätigkeit ausübt, wie beispielsweise Handel, Produktion oder Dienstleistungen, wird sie als Gewerbebetrieb betrachtet. Wenn die GbR jedoch freiberufliche Tätigkeiten ausübt, wie beispielsweise Ärzte, Anwälte oder Architekten, handelt es sich nicht um einen Gewerbebetrieb. Letztendlich ist die Einordnung als Gewerbebetrieb abhängig von der Art der ausgeübten Tätigkeit. **
-
Wann bin ich ein Gewerbebetrieb?
Ein Gewerbebetrieb liegt vor, wenn eine selbstständige, nachhaltige Tätigkeit mit Gewinnerzielungsabsicht ausgeübt wird. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb betrieben wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, Leistungen erbracht oder Handel betrieben wird. Zudem muss die Tätigkeit am allgemeinen wirtschaftlichen Verkehr teilnehmen und einen Gewinn erwirtschaften. Die genauen Kriterien können je nach Land und Rechtsform variieren, daher ist es ratsam, sich individuell beraten zu lassen. **
-
Ist ein Kleinunternehmer ein Gewerbebetrieb?
Ein Kleinunternehmer kann ein Gewerbebetrieb sein, muss es aber nicht zwangsläufig sein. Ein Gewerbebetrieb ist eine selbstständige, auf Dauer angelegte Tätigkeit zur Erzielung von Einkünften, die planmäßig und mit Gewinnerzielungsabsicht ausgeübt wird. Kleinunternehmer sind Unternehmer, die gemäß § 19 UStG von der Umsatzsteuer befreit sind, da sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Somit kann ein Kleinunternehmer ein Gewerbebetrieb sein, wenn er eine gewerbliche Tätigkeit ausübt, die den genannten Kriterien entspricht. **
Ähnliche Suchbegriffe für Gewerbebetrieb
-
Gewerblicher Grundstückshandel: Die problematische Abgrenzung der privaten Vermögensverwaltung vom Gewerbebetrieb, Taschenbuch von Katharina Siebert,Gewerblicher Grundstückshandel: Die Problematische Abgrenzung Der Privaten Vermögensverwaltung Vom Gewerbebetrieb, Taschenbuch Von Katharina Siebert, Bachelor + Master Publishing, 978-3-86341-167-1, Seitenanzahl: 6024,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 'Recht am eingerichteten und ausgeübten Gewerbebetrieb' im Staatshaftungsrecht - unter besonderer Berücksichtigung von Betriebsschließungen inDas 'recht Am Eingerichteten Und Ausgeübten Gewerbebetrieb' Im Staatshaftungsrecht - Unter Besonderer Berücksichtigung Von Betriebsschließungen In Der, Taschenbuch Von Sebastian Ohnemus, Grin, 978-3-389-16446-4, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Spannungsverhältnis zwischen Einkünften aus Gewerbebetrieb und selbstständiger Arbeit. Ein Verlust von Privilegien?, Taschenbuch von StefanDas Spannungsverhältnis Zwischen Einkünften Aus Gewerbebetrieb Und Selbstständiger Arbeit. Ein Verlust Von Privilegien?, Taschenbuch Von Stefan Schäfer, Grin, 978-3-656-85404-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Einnahmen aus Gewerbebetrieb?
Einnahmen aus Gewerbebetrieb sind Einkünfte, die aus der selbstständigen Tätigkeit eines Gewerbetreibenden resultieren. Dazu zählen beispielsweise Umsätze aus dem Verkauf von Waren oder Dienstleistungen, Mieteinnahmen aus gewerblich genutzten Immobilien oder Erlöse aus dem Verkauf von betrieblichen Anlagegütern. Diese Einnahmen sind steuerpflichtig und müssen in der Gewinnermittlung des Unternehmens berücksichtigt werden. Es ist wichtig, alle Einnahmen aus dem Gewerbebetrieb ordnungsgemäß zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Nur so kann eine korrekte Besteuerung gewährleistet werden. **
-
Wer hat Einkünfte aus Gewerbebetrieb?
Wer hat Einkünfte aus Gewerbebetrieb? Einkünfte aus Gewerbebetrieb erzielen Personen, die selbstständig eine gewerbliche Tätigkeit ausüben, wie beispielsweise Handwerker, Händler oder Dienstleister. Dabei spielt es keine Rolle, ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird. Personen, die Einkünfte aus Gewerbebetrieb erzielen, müssen diese in ihrer Steuererklärung angeben und versteuern. Es handelt sich um eine der sieben Einkunftsarten, die im deutschen Steuerrecht definiert sind. **
-
Wann ist man ein Gewerbebetrieb?
Ein Gewerbebetrieb ist man, wenn man eine selbstständige, auf Dauer angelegte und auf Gewinnerzielung ausgerichtete Tätigkeit ausübt. Dabei spielt es keine Rolle, ob die Tätigkeit haupt- oder nebenberuflich ausgeübt wird. Entscheidend ist, dass regelmäßig und planmäßig Waren hergestellt, verarbeitet oder Dienstleistungen erbracht werden. Zudem muss die Tätigkeit in eigenem Namen und auf eigene Rechnung ausgeführt werden. Schließlich muss der Gewerbebetrieb beim zuständigen Gewerbeamt angemeldet und ins Handelsregister eingetragen werden. **
-
Welche Rechtsform hat ein Gewerbebetrieb?
Welche Rechtsform hat ein Gewerbebetrieb? Die Rechtsform eines Gewerbebetriebs kann unterschiedlich sein und hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Haftung der Inhaber und der steuerlichen Situation. Typische Rechtsformen für Gewerbebetriebe sind die Einzelunternehmung, die Gesellschaft bürgerlichen Rechts (GbR), die GmbH (Gesellschaft mit beschränkter Haftung) oder die AG (Aktiengesellschaft). Jede Rechtsform hat ihre eigenen Vor- und Nachteile, die bei der Gründung eines Gewerbebetriebs sorgfältig abgewogen werden sollten. Letztendlich ist die Wahl der Rechtsform entscheidend für die rechtlichen Rahmenbedingungen, unter denen der Gewerbebetrieb geführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.